 English
Taiwan Semiconductor Manufacturing Company (TSMC) a raportat, pentru al treilea trimestru din 2026, al şaselea profit trimestrial record consecutiv, în creştere cu 68,7% în ritm anual, pe fondul cererii puternice pentru cipurile destinate inteligenţei artificiale (AI). Compania a depăşit estimările atât în cazul veniturilor, cât şi al profitului, şi şi-a majorat, pentru a treia oară în acest an, prognoza de creştere a veniturilor pentru 2026, la circa 44%. Conducerea a semnalat însă prudenţă pentru 2027, invocând scumpirea componentelor şi incertitudinile macroeconomice. ADR-ul (American Depositary Receipt - certificat de depozit listat în SUA) a deschis şedinţa de joi în scădere cu peste 3%, dar a recuperat parţial şi a închis cu un minus de 1,8%, pe fondul unei corecţii mai largi în sectorul tehnologic.
• Rezultate financiare
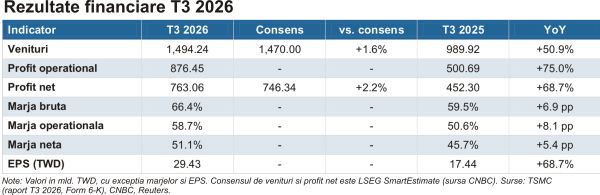
Veniturile TSMC au urcat la 1.494,24 miliarde dolari taiwanezi (46,72 miliarde dolari SUA), în creştere cu 50,9% în ritm anual şi cu 17,6% faţă de trimestrul anterior, peste consensul LSEG SmartEstimate de 1.470 miliarde dolari taiwanezi. În dolari SUA, veniturile au depăşit capătul superior al prognozei companiei (44,6-45,8 miliarde dolari SUA).
Profitul net a atins un nou maxim istoric, de 763,06 miliarde dolari taiwanezi (23,59 miliarde dolari SUA), +68,7% în ritm anual, cu 2,2% peste consensul de 746,34 miliarde dolari taiwanezi, marcând al 11-lea trimestru consecutiv de creştere a profitului. Profitul pe acţiune (EPS) a fost de 29,43 dolari taiwanezi (4,60 dolari SUA per unitate ADR), iar rentabilitatea capitalului propriu (ROE) de 45,5%.
Marja brută a coborât la 66,4% (-1,3 puncte procentuale trimestrial, dar +6,9 puncte procentuale anual), în principal din cauza costurilor iniţiale ale extinderii producţiei pe tehnologia de 2 nanometri (nm), menţinându-se în intervalul prognozat de companie (65%-67%). Marja operaţională, de 58,7%, a depăşit capătul superior al prognozei (58%), iar marja netă a fost de 51,1%.
Motorul creşterii rămâne AI. Tehnologiile avansate (7nm şi sub) au generat 79% din veniturile din producţia de wafere (plachete de siliciu), faţă de 77% în trimestrul al doilea. Nodul de 3nm a avut cea mai mare pondere (33%), urmat de 5nm (28%) şi 7nm (10%), iar 2nm a urcat la 8%, de la 3% în trimestrul anterior.
Pe platforme, High Performance Computing (HPC - calcul de înaltă performanţă) a crescut cu 22% trimestrial, ajungând la 68% din venituri. Smartphone-urile au reprezentat 21% (+10% trimestrial), iar segmentul auto a avut cel mai rapid ritm de creştere (+23% trimestrial, 4% din venituri).
Fluxul de numerar din activitatea operaţională a fost de circa 920 miliarde dolari taiwanezi, iar cheltuielile de capital (capex) de 443 miliarde dolari taiwanezi (13,80 miliarde dolari SUA). Fluxul de numerar liber a urcat la 476,56 miliarde dolari taiwanezi, de la 139,38 miliarde dolari taiwanezi în al treilea trimestru din 2025.
• Mesaje-cheie din conferinţa cu investitorii şi perspective
Conducerea a transmis un mesaj optimist privind cererea pentru AI, dar prudent pentru 2027. TSMC şi-a majorat prognoza de creştere a veniturilor pentru 2026 la circa 44% (de la uşor peste 40% în iulie) şi a menţinut bugetul de capex pentru 2026 la 60-64 miliarde dolari SUA. CFO-ul Wendell Huang a precizat că investiţiile din 2026-2028 vor fi semnificativ mai mari decât în ultimii trei ani.
Pentru trimestrul al patrulea, compania estimează venituri între 52,3 şi 54,3 miliarde dolari SUA, o creştere de circa 14% trimestrial şi 58% anual la mijlocul intervalului, o marja brută de 65%-67% şi o marja operaţională de 56,5%-58,5%, la un curs de 31,8 dolari taiwanezi/dolari SUA. Marjele sunt presate de extinderea pe 2nm şi de fabricile externe, a căror diluare ar urma să urce la 3-4 puncte procentuale în următorii ani.
CEO-ul C.C. Wei a explicat prudenţa: „Observăm în continuare că segmentele de consum şi cele sensibile la preţ sunt afectate de scumpirea componentelor şi de incertitudinile macroeconomice. Prin urmare, suntem prudenţi în planificarea afacerii pentru 2027". În acelaşi timp, Wei a subliniat că cererea pentru tehnologiile de vârf rămâne „extrem de robustă". Despre creşterea anuală a veniturilor din acceleratoare AI, estimată anterior la 55%-59% pentru 2024-2029, Wei a spus că aceasta „probabil va fi mai mare".
Managementul vede agentic AI (agenţi AI care execută sarcini în mod autonom) drept o nouă sursă de cerere, inclusiv pentru procesoare (CPU) şi cipuri de reţea. Cererea rămâne peste capacitatea de producţie, a spus Wei: „Nu avem nicio intenţie să lăsăm altora vreo parte din această piaţă".
TSMC are în lucru 19 fabrici, dintre care 13 în Taiwan şi şase în afara ţării. Capacitatea anuală pe 2nm ar urma să se dubleze în 2027. A doua fabrică din Arizona a fost finalizată, cu producţie în volum programată pentru al treilea trimestru din 2027, uşor mai devreme decât se anticipa. Compania evaluează şi o extindere în Texas şi poartă discuţii privind proiectul Terafab al lui Elon Musk, Wei subliniind că orice fabrică trebuie operată de TSMC.
• Sentimentul pieţei şi preţuri ţintă
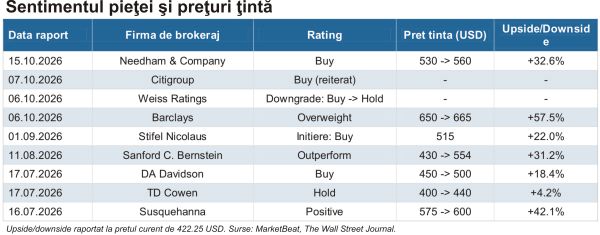
Sentimentul analiştilor rămâne preponderent pozitiv. Preţul ţintă mediu agregat de WSJ este de 548,66 dolari SUA/ADR, ceea ce implică un potenţial de apreciere de aproximativ 29,9% faţă de preţul curent, pe orizontul de 12 luni (ţinta maximă 665 dolari SUA, minimă 440 dolari SUA). Dintre analiştii care acoperă compania, 16 recomandă cumpărarea („Buy"), 4 supraponderarea („Overweight"), 1 menţinerea („Hold"), iar niciunul vânzarea; consensul este „Buy".
Înainte de raportare, majoritatea caselor de brokeraj şi-au ajustat în sus ţintele (Barclays, Sanford C. Bernstein, Susquehanna), în timp ce Weiss Ratings a retrogradat acţiunea la „Hold". În ziua raportării, Needham & Company a majorat ţinta la 560 dolari SUA (de la 530 dolari SUA), cu recomandarea „Buy".
• Evaluare
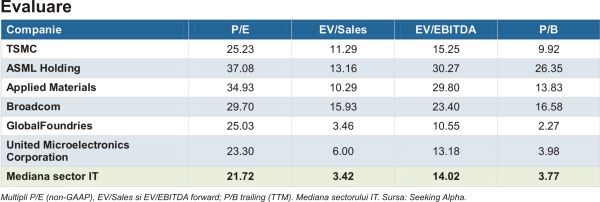
TSMC se tranzacţionează la un P/E forward (non-GAAP) de circa 25,2x, cu aproximativ 16% peste mediana sectorului IT (21,7x). Raportul PEG forward (Price/Earnings to Growth) de 0,66, cu aproximativ 44% sub mediana sectorului (1,18), sugerează o evaluare atractivă raportat la ritmul de creştere aşteptat. Pe EV/Sales (11,3x vs 3,4x) şi P/B (9,9x vs 3,8x) prima este, însă, amplă.
Comparativ cu principalii jucători din industrie, TSMC este mai ieftină decât ASML Holding (P/E 37,1x), Applied Materials (34,9x) şi Broadcom (29,7x), dar uşor mai scumpă decât United Microelectronics Corporation (23,3x) şi la un nivel similar cu GlobalFoundries (25x).
Potrivit Alpha Spread, valoarea intrinsecă în scenariul de bază (media metodelor DCF şi a multiplilor) este de 395,80 dolari SUA, faţă de un preţ de piaţă de 431,38 dolari SUA, acţiunea fiind supraevaluată cu circa 8%.
• Evoluţia preţului şi reacţia pe bursă
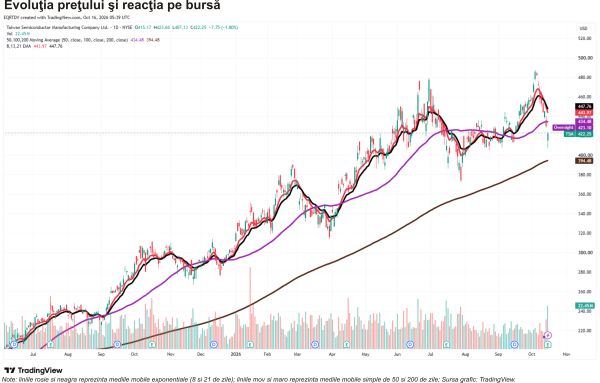
De la începutul anului (YTD), ADR-ul TSMC a avansat cu 35,35% (acţiunile listate la Taipei cu aproximativ 57%), iar pe ultimele 12 luni cu 37,86%, depăşind semnificativ indicele S&P 500 (+12,59% YTD şi +15,79% în ultimele 12 luni). După maximul istoric din prima parte a lunii octombrie (zona 485-490 dolari SUA), acţiunea a corectat cu peste 12%. Comparativ cu Broadcom (-2,39% YTD), TSMC a avut o evoluţie net superioară în 2026.
Rezultatele record nu au fost suficiente pentru a susţine cotaţia. După o scădere de 3,40% în şedinţa din 14 octombrie, ADR-ul a deschis şedinţa de joi în declin cu 3,45%, la 415,17 dolari SUA, şi a coborât până la 407,13 dolari, înainte de a recupera o parte din pierderi şi a închide la 422,25 dolari (-1,80%). Presiunea a venit din vânzările din sectorul tehnologic, generate de temerile privind noi majorări de dobândă ale Rezervei Federale (Fed), şi din mesajul prudent pentru 2027.
Reacţia a fost mai moderată decât în cazul rivalilor sud-coreeni Samsung Electronics şi SK Hynix, ale căror acţiuni au scăzut cu peste 10%, în timp ce ASML Holding transmisese cu o zi înaintea TSMC o prognoză optimistă, cu clienţi care plasează deja comenzi pentru 2029-2030.
Din punct de vedere tehnic, corecţia a fost confirmată de încrucişarea descendentă a mediilor mobile exponenţiale de 8 şi 21 de zile (443,97 dolari SUA, respectiv 447,76 dolari SUA). Acţiunea se tranzacţionează sub EMA 8, EMA 21 şi sub media mobilă simplă de 50 de zile (434,48 dolari SUA), care devine prima rezistenţă.
Lumânarea din şedinţa de joi, cu o umbră inferioară lungă şi un volum ridicat (22,45 milioane de ADR-uri), arată că cumpărătorii au intervenit în zona 405-410 dolari SUA, în apropierea minimelor din septembrie. Cel mai important nivel de suport rămâne media mobilă de 200 de zile, situată în jurul valorii de 394 dolari SUA.
• Oportunităţi şi riscuri
Oportunităţi
- Cererea de AI peste ofertă: HPC ajunge la 68% din venituri, ponderea 2nm creşte rapid, iar managementul vede o cerere care rămâne peste capacitatea de producţie.
- Extinderea capacităţii: aproape 20 de fabrici în lucru şi a doua fabrică din Arizona, finalizată înainte de termen, întăresc prezenţa lângă clienţii-cheie din SUA.
- Profitabilitate şi numerar: marjă operaţională de 58,7%, ROE de 45,5% şi un flux de numerar liber de 476,56 miliarde dolari taiwanezi oferă resurse pentru investiţii şi dividende.
Riscuri
- Prudenţă pentru 2027: scumpirea componentelor şi incertitudinile macroeconomice afectează deja segmentele de consum şi pot tempera ritmul de creştere.
- Presiunea pe marje: extinderea pe 2nm, fabricile externe şi inflaţia costurilor cu echipamentele pot comprima profitabilitatea.
- Risc geopolitic şi de concentrare: dependenţa de un număr redus de clienţi mari şi de platforma HPC, tensiunile Taiwan/China şi controalele la export pot afecta rezultatele.
• Concluzie
TSMC rămâne principalul beneficiar al investiţiilor în AI, cu profit record, prognoză anuală majorată şi un multiplu P/E sub cel al marilor rivali din industrie. Pe termen scurt, atenţia investitorilor se mută către semnalele privind 2027, către nivelul capexului pentru următorii ani şi către impactul diluării marjelor din extinderea pe 2nm şi din fabricile externe. Volatilitatea poate persista atât timp cât piaţa evaluează sustenabilitatea ciclului de investiţii în AI.
Sursele menţionate de TradeVille în această analiză sunt: rezultate TSMC, CNBC, Reuters, WSJ, Yahoo Finance, Seeking Alpha, MarketBeat, Alpha Spread, TradingView.
------------------
Investiţia în instrumente financiare presupune riscuri specifice; performanţele anterioare nu sunt un indicator fiabil al rezultatelor viitoare. Costurile de achiziţie şi fluctuaţiile valutei pot influenţa randamentul investiţiei. Cotaţiile afişate sunt cele de la sfârşitul zilei precedente de tranzacţionare.Lista potentialelor conflicte de interese, research-uri din ultimele 12 luni. Nu există instrument financiar fără risc.









 Euro
 Dolar SUA
 Franc elveţian
 Liră sterlină
 Gram de aur































Opinia Cititorului